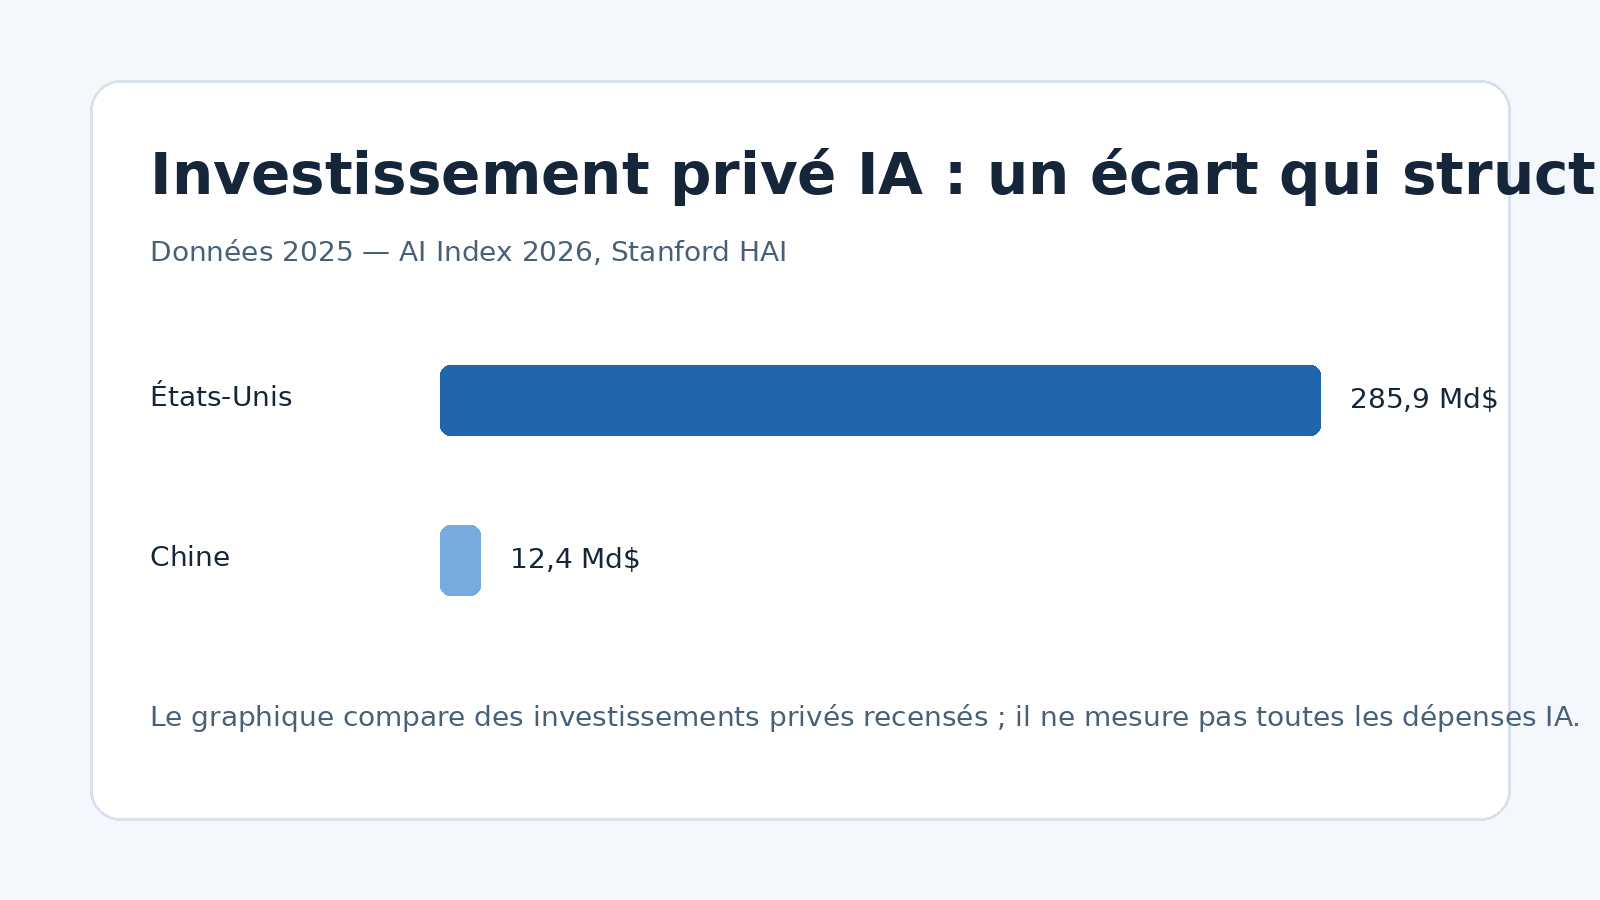
Verdict factuel. Les États-Unis ont attiré 285,9 milliards de dollars d’investissement privé dans l’IA en 2025, contre 12,4 milliards en Chine, selon l’AI Index 2026 de Stanford HAI. L’écart est supérieur à 23 pour 1. Il décrit les capitaux privés recensés, pas la dépense publique totale, ni la qualité des modèles, ni la rentabilité des entreprises financées. Mais il explique pourquoi les fournisseurs, les puces et les jeunes pousses les plus visibles sont aujourd’hui si concentrés.
Mot-clé visé : statistiques investissement IA 2026. L’édition 2026 de l’AI Index est la source la plus récente disponible pour ce périmètre. Les sources 2025 citées plus loin servent de contexte méthodologique ; elles ne remplacent pas ce millésime.
Les chiffres à retenir
| Indicateur | Valeur | Périmètre |
|---|---|---|
| Investissement privé IA, États-Unis | 285,9 Md$ | 2025 ; série Stanford |
| Investissement privé IA, Chine | 12,4 Md$ | 2025 ; même série |
| Nouvelles entreprises IA financées aux États-Unis | 1 953 | 2025 ; comptage Stanford |
| Écart États-Unis / Chine | > 23× | Calcul de Stanford à partir des deux montants |
| Recul des arrivées de chercheurs-développeurs IA aux États-Unis | 89 % depuis 2017 | Flux migratoire, pas stock de talents |
Trois points qui changent la lecture
- Le chiffre mesure du privé. Une subvention, un fonds souverain ou une commande publique ne sont pas nécessairement dans le même périmètre.
- Ce n’est pas un palmarès de modèles. Un tour de table finance du calcul, des données, des salaires et parfois des acquisitions ; il ne garantit pas une avance technique durable.
- L’écart compte pour les acheteurs européens. Il peut influencer la disponibilité des API, des GPU et des partenaires, sans imposer de choisir un fournisseur américain.
Pourquoi cette concentration ne se résume pas à « plus d’argent »
Le montant américain est assez grand pour financer plusieurs couches du marché en même temps : laboratoires de modèles, infrastructure de calcul, logiciels d’évaluation, distribution et outils métiers. Stanford dénombre aussi 1 953 nouvelles entreprises IA financées aux États-Unis en 2025, soit plus de dix fois le pays suivant dans sa série. Cet effet de densité compte autant que le total : un même bassin réunit clients pilotes, investisseurs spécialisés, talents et fournisseurs de cloud.
Il faut toutefois résister à deux raccourcis. D’abord, comparer 285,9 à 12,4 milliards ne permet pas d’estimer toutes les dépenses chinoises : Stanford prévient que les seuls investissements privés peuvent sous-estimer l’effort chinois, notamment lorsque des fonds guidés par l’État interviennent. Ensuite, un investissement annoncé n’est ni du chiffre d’affaires ni un budget déjà consommé. Le capital engagé peut rester disponible plusieurs années ou servir à racheter une équipe plutôt qu’à entraîner un modèle.
Ce que le chiffre prouve — et ce qu’il ne prouve pas
Il prouve qu’en 2025 la collecte privée mesurée par l’AI Index a été très asymétrique. C’est un indicateur utile pour anticiper la capacité à absorber des cycles coûteux : location de GPU, constitution d’équipes de recherche, sécurité et mise sur le marché. Il est moins utile pour juger un outil précis. Une entreprise française qui veut résumer des contrats doit comparer la qualité sur ses documents, le contrat de traitement des données, le prix par usage et les possibilités d’hébergement ; l’écart de financement entre deux pays ne répond à aucune de ces questions.
Le rapport ne mesure pas non plus l’investissement mondial total dans une définition universelle de l’IA. Les classifications de sociétés, les tours « IA » et les opérations de capital-risque varient selon les bases. C’est pourquoi il serait erroné d’additionner ce montant avec les dépenses de cloud, les budgets militaires ou les aides publiques pour annoncer un « marché mondial » unique.
Un paradoxe : les capitaux montent, les flux de talents ne suivent pas la même courbe
Stanford signale parallèlement une baisse de 89 % depuis 2017 du nombre de chercheurs et développeurs IA qui se déplacent vers les États-Unis, dont 80 % sur la dernière année de la série. Ce n’est pas le nombre de chercheurs présents sur le sol américain : c’est un flux d’arrivée. On ne peut donc pas en déduire une pénurie immédiate, ni conclure que l’écosystème américain perd son avance. Le contraste rappelle plutôt qu’un marché financé dépend aussi de visas, de carrières universitaires et de la circulation internationale des équipes.
La publication 2025 de l’OMPI sur l’inventivité assistée par IA documente une autre facette de cette concentration : les dépôts et les capacités de recherche ne sont pas répartis uniformément. L’OMPI ne fournit pas la même mesure que Stanford et ses chiffres ne doivent pas être fusionnés avec le capital-risque. Elle aide en revanche à comprendre pourquoi les indicateurs de brevets, de publications et de financement peuvent raconter des géographies différentes.
Conséquences concrètes pour une équipe française
- Éviter de confondre fournisseur et pays. Un modèle américain peut être consommé via une région européenne, un intégrateur ou une offre cloud avec des conditions distinctes. Vérifiez le lieu de traitement dans le contrat, pas seulement le siège du laboratoire.
- Budgéter la réversibilité. Quand quelques fournisseurs captent beaucoup de capital, leurs feuilles de route changent vite. Garder les prompts, jeux de tests et appels API portables réduit le coût d’un changement.
- Mesurer la valeur au niveau de la tâche. Le financement du secteur ne justifie pas un déploiement. Suivez temps de traitement, taux de correction, coût par dossier et incidents sur un pilote limité.
- Regarder le cadre européen séparément. Le plan d’action « AI Continent » de la Commission européenne vise l’infrastructure, les données et l’adoption. Il s’agit d’une action publique : ce n’est pas une réponse comptable au chiffre Stanford, mais un levier d’accès et de souveraineté différent.
Le bon tableau de bord n’est pas celui des levées de fonds
Pour suivre un projet IA, une direction peut conserver ce chiffre comme indicateur de contexte et construire un tableau de bord interne beaucoup plus modeste : nombre de dossiers traités, part des réponses acceptées sans retouche, délai médian, coût complet et incidents de données. Chaque indicateur doit préciser sa période et son dénominateur. « 200 réponses générées » ne dit rien sans le nombre de réponses revues et le taux d’erreur observé.
Cette distinction est particulièrement utile lorsque l’outil évolue. Une baisse de prix API peut améliorer le coût unitaire tout en dégradant un résultat sur le français, les tableaux ou les pièces jointes. À l’inverse, un modèle plus cher peut réduire le temps de contrôle humain. Aucun montant de capital-risque national ne remplace ce test local, reproductible et documenté.
Pourquoi les comparaisons internationales restent fragiles
La Chine est le contrepoint le plus souvent cité, mais le ratio de 23 pour 1 n’est pas une mesure de « puissance IA » globale. Les dépenses peuvent être comptabilisées dans des véhicules publics, les opérations ne sont pas toujours divulguées avec la même granularité et les devises comme les valorisations évoluent. Le fait que Stanford sépare explicitement investissement privé et autres formes de soutien est ici une information importante, pas une note de bas de page.
Les données de marché ont aussi une date. La Technology and Innovation Report 2025 de la CNUCED décrit les risques de concentration des infrastructures et de la valeur numérique à l’échelle mondiale. C’est un éclairage institutionnel sur les conditions d’accès ; il ne valide pas les 285,9 milliards de Stanford. Utiliser chaque source pour son propre périmètre évite de produire un total spectaculaire mais faux.
Questions fréquentes
Les 285,9 milliards correspondent-ils aux dépenses IA des États-Unis ?
Non. Stanford les présente comme un investissement privé IA en 2025. Ils ne couvrent pas automatiquement les dépenses publiques, l’ensemble des achats de cloud ou tous les budgets internes.
Le ratio avec la Chine prouve-t-il une avance définitive ?
Non. Il décrit une série de financement privé. Stanford précise que cette mesure peut sous-estimer l’effort total chinois lorsqu’il passe par des fonds guidés par l’État.
Que doit vérifier une PME avant d’acheter un outil IA ?
Les données réellement envoyées, les conditions de conservation, le coût par volume, les droits d’accès, les erreurs sur des cas représentatifs et une procédure pour revenir à un autre outil.
Sources utiles
- Stanford HAI — AI Index Report 2026, Economy (source principale, 2026)
- Stanford HAI — AI Index Report 2026 (méthode et rapport complet)
- OMPI — AI and Inventorship (2025)
- Commission européenne — AI Continent Action Plan (2025)
- CNUCED — Technology and Innovation Report 2025
Vincent Vandegans écrit sur les outils, les usages et les chiffres de l’intelligence artificielle pour Minderlist.